2026.11.06
數位遊牧稅務怎麼管?跨境工作者必懂的申報策略
- バーチャルオフィス
數位遊牧稅務的核心,不是「人在海外就不用繳稅」,而是先確認你在哪一國構成稅務居民、收入屬於哪裡的來源所得,以及誰實際指揮你的工作。許多接案者以為款項匯入海外帳戶就能切開稅負,實務上,工作地、停留日數、家庭與經濟利益中心都可能讓稅局得出不同結論。
對從事數位遊牧工作的人來說,筆電與網路雖讓工作可跨境進行,稅務義務卻不會隨地點消失。當你同時持有台灣身分、替海外客戶服務,或以雇員身分短住他國時,可能同時面對所得稅、扣繳、社會保險與雇主常設機構等議題;其中任何一項判斷錯誤,都可能造成補稅、利息或罰鍰。
本文以可執行的判斷流程拆解遠距工作稅務,說明數位遊牧簽證為何不等於免稅資格,並分析遠端工作稅務居民與遠端工作跨境聘僱的常見風險。你也會學到如何保存工作日誌、合約、付款與出勤紀錄,讓會計師或雇主能在申報前完成正確評估。
數位遊牧稅務先從稅務居民身分判斷
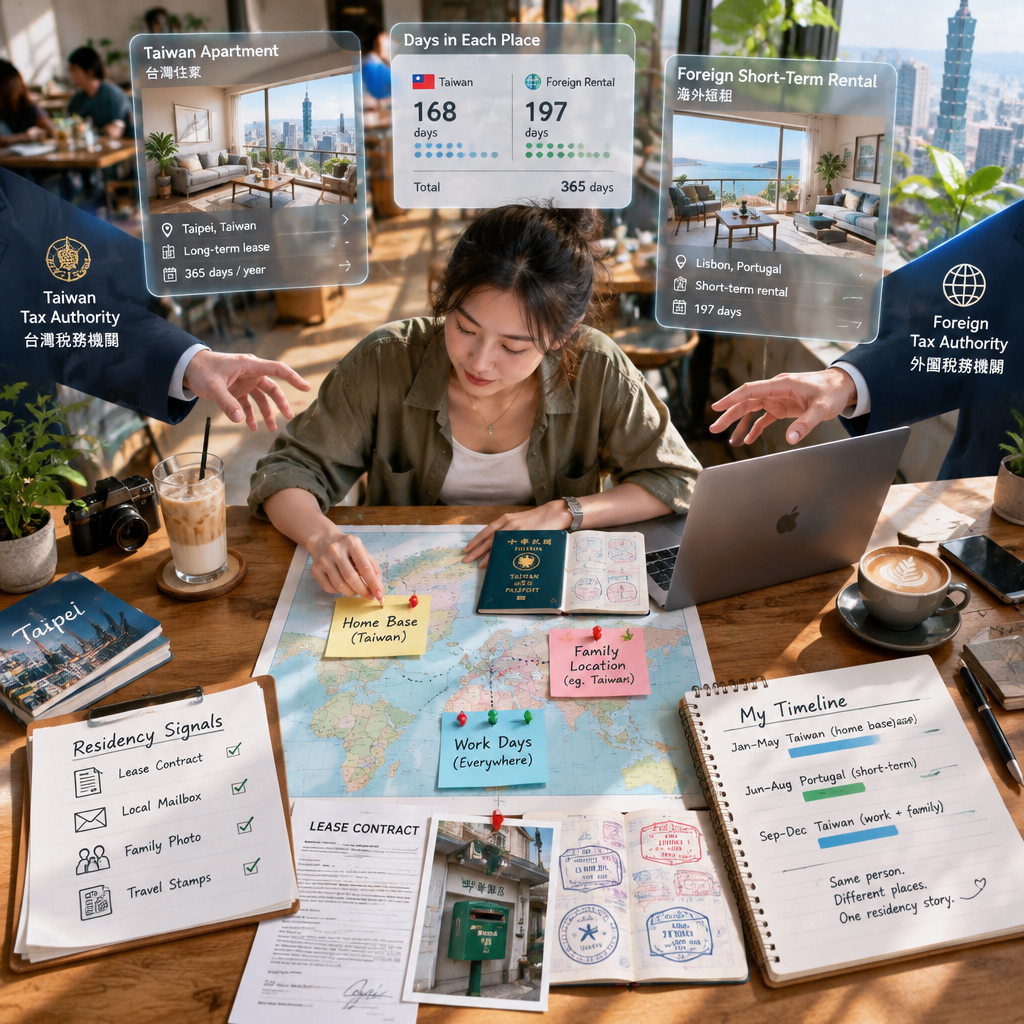
稅務居民決定申報範圍,而非護照或收款帳戶
先判定稅務居民身分,才能判斷是否需要就全球所得申報。台灣個人所得稅實務會檢視居住日數與生活重心;其他國家也常觀察住所、配偶子女所在地、長期租約、銀行與商業活動。即使你用海外平台收款、報價採美元,若日常生活與工作決策仍主要在台灣,仍可能被認定與台灣有緊密稅務連結。
遠端工作稅務居民的風險,通常出現在兩地都主張你是居民時。此時不能只挑稅率較低的一國申報,而應依適用的租稅協定檢視永久住所、重要利益中心、慣常居所及國籍等順序;若沒有協定,雙重課稅抵免、境外已納稅額與申報期限都要個別確認。
- 建立每月入出境與實際工作地日誌。
- 保存租約、登機證、住宿單據與網路帳單。
- 記錄客戶所在地、服務內容及收入入帳日期。
工作地與所得來源必須分開檢查
人在何處實際提供勞務,往往比客戶公司登記地更重要。若你在某國停留期間持續寫程式、設計、顧問服務或管理團隊,該國可能認為勞務在境內完成而有課稅權。遠距工作稅務不能只以發票抬頭或付款幣別判斷,應把每一段工作期間、職務內容和報酬對應起來。
最安全的做法是逐月切分資料。例如自由工作者可在專案管理工具標記交付地點,雇員則應保留出勤與差旅核准紀錄;這些資料可協助解釋收入歸屬,也能避免年底才靠記憶補帳。若工作同時牽涉醫療或責任風險,另可閱讀數位遊牧保險怎麼選?醫療、旅平、工作責任與保障缺口一次看,將保障與稅務文件一起規劃。
- 將收入按工作期間與工作地分段。
- 合約中明定服務範圍、交付物與獨立承攬關係。
- 申報前比較居住國、工作國與付款國規則。
數位遊牧簽證合法居留不等於免除稅務
簽證資格、居留許可與納稅身分是三件事
數位遊牧簽證主要處理居留與遠端工作許可,不會自動決定你的所得應在哪裡課稅。以馬來西亞 DE Rantau Nomad Pass 的公開條件為例,申請人須18歲及以上,IT/數位人才年收入需要在24,000美元及以上,非 IT/數位人才則為60,000美元及以上;這些門檻是簽證審核條件,不是所得稅免稅額。
申請流程也不能取代稅務規劃。公開資訊顯示,審核流程通常需要6至8周时间,護照有效期必须超过14个月,并且至少有6页空白页。在等待或持有居留資格的期間,只要實際在當地工作、停留達到居民或來源所得門檻,仍應及早詢問當地稅務機關或專業人士。
- 把簽證核准函與入出境資料放入同一份年度檔案。
- 確認簽證是否限制雇主、客戶類型或當地受僱。
- 出發前查詢居住國與目的地間是否有租稅協定。
申請費、低價方案與社群資訊都不是稅務依據
費用資訊只能協助估算移居成本,不能推論稅負。例如申請資料可能載明「将会退还申请费的50%(主申请人为RM1,000,附属申请人为RM500)。」這屬於特定退費規則;若因它判定自己沒有當地申報義務,便混淆了移民行政與所得稅兩套制度。主申請人 RM1,000、家屬 RM500 等費用,也應與稅金分開記帳。
遇到過度簡化的網路資訊要先驗證來源。搜尋結果中出現的「$3/month」、1.89M subscribers、7.7K likes、Posted: 2024-12-29、4K resolution、50% gr value與over 50% to 200%,都是訂閱、影音或數位創作內容的指標,不能作為數位遊牧簽證或稅務結論。優先採用移民局、稅局與租稅協定原文。
- 確認資料發布機關、更新日期與適用對象。
- 不要把社群按讚數、訂閱方案或創作規格當成法規。
- 將簽證費、住宿費、保險費與可扣抵費用分項保存。
遠距工作稅務與跨境聘僱的雇主風險
雇員長期在海外工作可能觸發多重義務
遠端工作跨境聘僱不只是員工個人的報稅問題。雇主若對海外員工持續指揮、核准合約、管理客戶或在當地形成固定營業活動,可能需要評估薪資扣繳、社會保險、勞動法與常設機構風險。員工即使自行稱為數位遊牧工作者,只要實質上受公司管理,仍不必然是獨立承攬。
企業應先訂出海外工作核准流程。流程至少要載明可停留地、最長工作期間、禁止處理的敏感職務、費用負擔與申報責任,並由人資、法務及稅務共同檢核。比起事後收到稅局通知才補資料,事前掌握地點與工作內容,較能避免公司與員工各自做出矛盾說明。
| 項目 | 主要判斷 | 常見誤解 | 應保存文件 |
|---|---|---|---|
| 稅務居民 | 生活與居住連結 | 持簽證即改變居民身分 | 入出境與住所紀錄 |
| 來源所得 | 實際勞務提供地 | 收款帳戶所在地 | 工作日誌與專案紀錄 |
| 跨境聘僱 | 指揮監督與營業活動 | 員工自行旅行即無雇主責任 | 核准紀錄與聘僱合約 |
- 區分雇員、承攬商與派駐人員的法律關係。
- 要求海外工作前填寫地點、期間及職務申請。
- 評估當地薪資稅、社保與公司登記需求。
用可稽核的協作紀錄降低說明成本
跨國團隊最需要的是可回溯的工作紀錄。以 SWise 這類虛擬辦公空間為例,可透過出勤狀態、工具使用情況、即時字幕翻譯與 AI 會議記錄,協助團隊保留工作時段、會議決策及任務協作脈絡;這些紀錄不能取代法定帳簿,卻可在稅務或聘僱事實釐清時提供佐證。
紀錄設計必須兼顧隱私與必要性。企業不宜以監控為目的蒐集過量資料,而應限定保存目的、存取權限與期間。SWise 提供14天免費試用,且其平均消耗記憶體為150MB;團隊可先測試出勤標記、會議記錄與跨語溝通流程,再由法務確認是否符合所在地的個資與勞動規範。
- 建立工作地、上線時段與專案交付的對照表。
- 會議記錄應標示決策人與實際簽約權限。
- 限制人資與管理紀錄的存取人員及保存期限。
建立可申報、可查核的數位遊牧稅務流程
每月整理四類文件,年度申報才不會失控
數位遊牧稅務的最佳實務是每月結帳,而非年底補救。第一類是身分與行程,包括護照、入出境、簽證及住宿;第二類是收入,包括合約、發票、平台報表及銀行入帳;第三類是成本,包括設備、軟體、差旅與專業服務;第四類是工作事實,包括交付物、工時與客戶往來。每筆資料都應標示日期、幣別與工作地。
加密資產收款更要保留交易鏈結。若客戶以加密貨幣支付,應保存錢包地址、收款時間、交易雜湊值、當日換算依據與兌換紀錄。美國部分申報制度已使用Form 1099-DA,且相關申報安排自beginning in 2025啟動;即使你不是美國納稅人,這也提醒跨境收款紀錄必須能追溯收入來源與處分時點。
- 每月匯出銀行、支付平台與交易所明細。
- 為每張發票附上合約與交付證明。
- 將幣別換算來源與匯率截圖一併歸檔。
申報前先問對問題,再向專業人士確認
跨境申報前應先完成一頁式事實摘要。摘要應列出國籍與居住連結、各國停留日數、雇傭或承攬關係、每個客戶所在地、收入與費用、已被扣繳稅額及加密資產交易。這份摘要能讓會計師快速判斷是否存在雙重居民、外國稅額扣抵、薪資扣繳或公司常設機構等問題,避免只拿收入總額就要求答案。
當工作安排改變時,應立即重做評估。例如從短期接案改為長期受僱、開始替公司談判簽約、攜帶家人定居,或取得數位遊牧簽證,都可能改變遠端工作稅務居民與遠端工作跨境聘僱的結論。官方資訊可優先查閱財政部稅務入口網、OECD 租稅協定資料及目的地稅局公告,不能只依網紅攻略或單一代辦說法。
- 向顧問提出完整行程與收入資料,而非只詢問稅率。
- 在長住、轉職或成立公司前重新評估。
- 保留申報書、繳稅證明與專業意見至少到法定保存期結束。
總結
數位遊牧稅務的關鍵,在於把人在哪裡生活、在哪裡工作、以什麼關係取得收入三件事拆開判斷。簽證、收款帳戶與平台所在地都只是證據的一部分;持續維護行程、合約、收入、工作紀錄與已納稅證明,才能讓跨境申報建立在可驗證的事實上。
重點整理
- 先確認稅務居民,再分析工作地與所得來源。
- 數位遊牧簽證提供居留可能性,不等於稅務豁免。
- 跨境雇員可能同時影響個人申報、雇主扣繳與常設機構風險。
- 每月整理可稽核資料,比年度結算時補文件更可靠。
若你準備長住海外、接受跨國雇主聘僱或以加密資產收款,請在出發前整理年度行程與合約,並諮詢熟悉台灣及工作地規則的稅務專業人士。若團隊需要同步保存協作與出勤脈絡,也可先以 SWise 的 14 天免費試用測試適合自身的遠距管理流程。
常見問題 FAQ
Q1. 持有數位遊牧簽證後,就不用在當地繳所得稅嗎?
不一定。簽證通常處理居留或工作許可,所得稅仍須依停留期間、實際工作地、所得來源與稅務居民規則判斷。
Q2. 海外客戶把款項匯到境外帳戶,是否就不必申報?
不一定。收款帳戶所在地不是唯一標準;若你在台灣或其他國家實際提供勞務,仍可能產生申報義務。
Q3. 公司允許員工海外遠端工作,稅務責任都由員工承擔嗎?
不一定。雇主也可能面臨薪資扣繳、社會保險、勞動法與常設機構等遠端工作跨境聘僱風險,應建立事前核准與追蹤制度。
Q4. 數位遊牧者最該先保存哪些稅務文件?
優先保存入出境與住宿證明、簽證文件、聘僱或承攬合約、發票、收款紀錄、費用憑證、工作日誌及已納稅證明。
Q5. 有哪些可信的官方資料可供查核?
可優先查閱財政部稅務入口網 https://www.etax.nat.gov.tw/ 、OECD 稅務協定資料庫 https://www.oecd.org/en/topics/sub-issues/tax-treaties.html 、馬來西亞 DE Rantau 官方網站 https://mdec.my/derantau/ ,以及美國國稅局數位資產說明 https://www.irs.gov/businesses/small-businesses-self-employed/digital-assets 。